「船の燃料が、いつかアンモニアになる」と聞いて、ぴんとくる方はまだ少ないかもしれません。アンモニアといえば肥料や化学原料のイメージが強く、燃やして船を動かすという発想は、数年前まで一部の研究者のものでした。
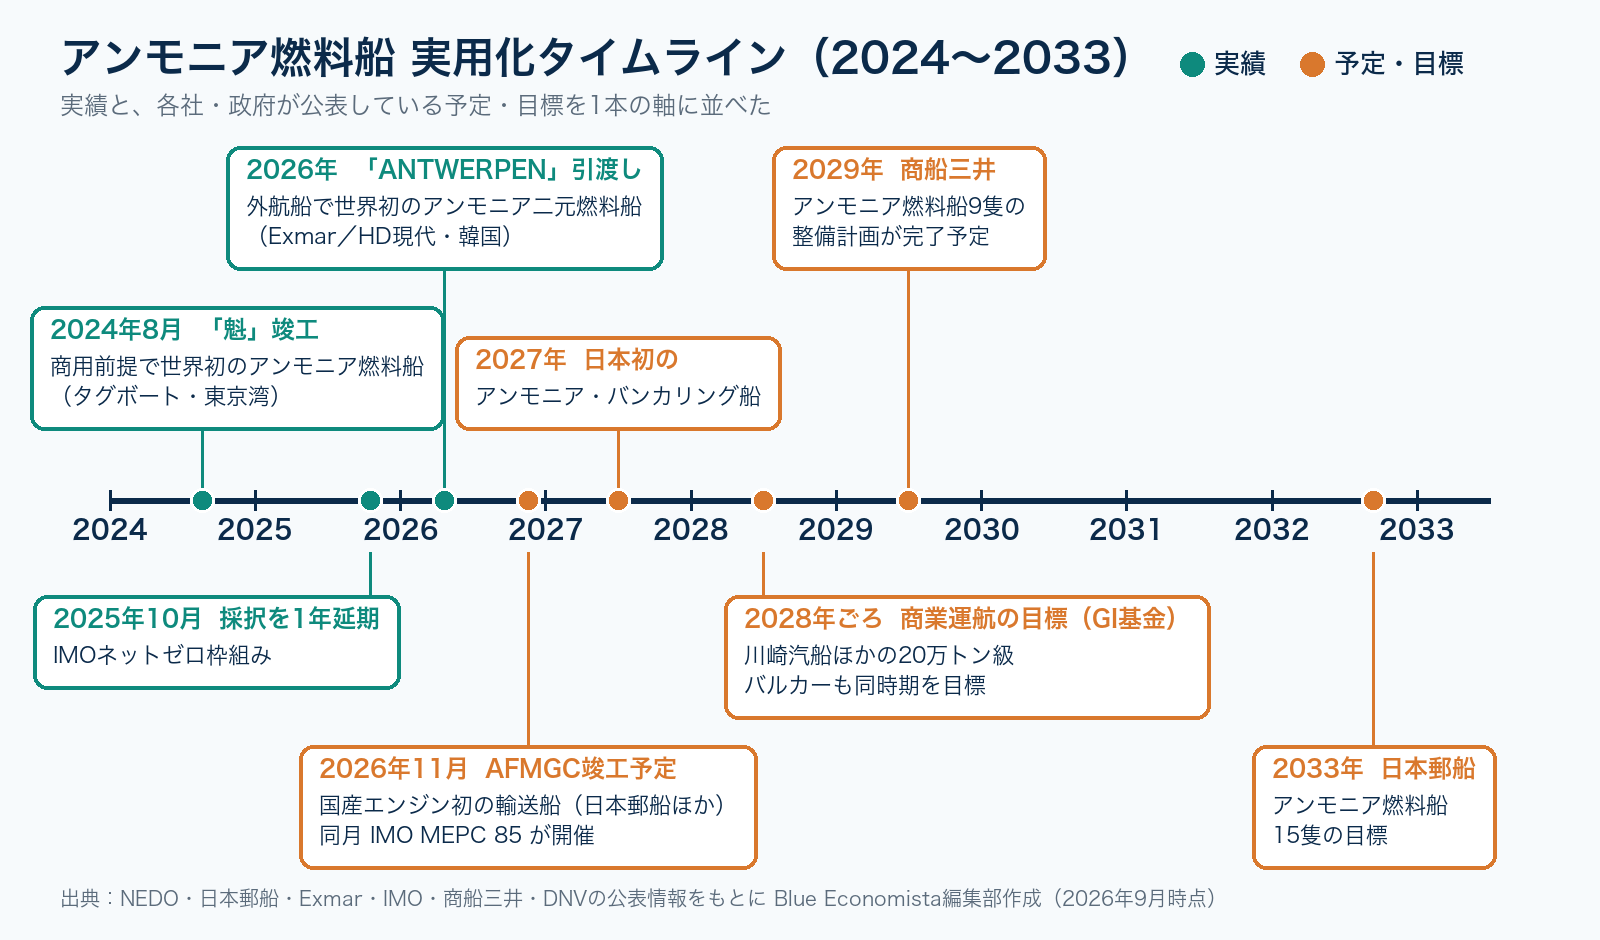
ところが2024年8月、東京湾に世界で初めて商用利用を前提としたアンモニア燃料船が登場しました。日本郵船グループのタグボート「魁(さきがけ)」です。2026年には、韓国のHD現代が建造したExmar社のガス輸送船「ANTWERPEN」が、外航船として世界で初めてアンモニアを燃料に商業航海を行いました。さらに2026年11月には、国産エンジンを積んだ40,000㎥型のアンモニア燃料アンモニア輸送船が日本で完成する予定です。研究の話が、船台の上の話に変わりつつあるのです。
しかし、事情は単純ではありません。アンモニアは燃やしても二酸化炭素を出さない一方で、毒性があり、燃えにくく、燃焼の仕方を誤ると温室効果の強い亜酸化窒素(N2O)を出します。さらに、国際海事機関(IMO)の世界共通ルールは2025年10月に採択が1年先送りされ、2026年9月の今も決着していません。「本命」と呼ばれながら、発注はLNGやメタノールに大きく後れを取っているのが現実です。
本記事では、アンモニア燃料船の仕組みと安全対策、「魁」の実証で分かったこと、日本と世界の動き、そして規制とコストの見通しまでを整理します。単なる用語解説ではなく、「この燃料は本当に海運の主役になるのか」を判断するための材料として読んでください。
アンモニア燃料船とは?3分でわかる基本
燃やしてもCO2を出さない「炭素のない燃料」
アンモニア(NH3)は窒素と水素だけでできた化合物です。炭素を含まないため、燃やしても二酸化炭素(CO2)が出ません。これが、船の脱炭素で注目される最大の理由です。
船舶の燃料をめぐっては、LNG(液化天然ガス)、メタノール、水素、バイオ燃料などが競っています。LNGは燃焼時のCO2を重油より減らせますが、炭素を含む以上ゼロにはなりません。水素は炭素を含みませんが、極低温の貯蔵が難しく、大型船には扱いづらい面があります。その点アンモニアは、マイナス33℃程度に冷やすか、常温で加圧すれば液体になり、水素より扱いやすいと言われています。
「アンモニア燃料船」の2つの型
ひとくちにアンモニア燃料船といっても、実は仕組みが2通りあります。
- 混焼型(デュアルフューエル): アンモニアと重油などを併用するエンジンです。魁がこの方式で、アンモニアが燃料の約95%を占めました。アンモニアが調達できない港では重油で走れるため、実用面の安心感があります。
- 専焼型: アンモニアだけで動くエンジンです。温室効果ガスの削減効果は最大ですが、開発の難度も高くなります。
現在の主流は混焼型です。先ほど触れたアンモニア輸送船も、アンモニアを燃料としつつ、既存の燃料でも動ける設計になっています。
アンモニア燃料船のメリット・デメリット
ここで、良い面と悪い面を一度並べておきましょう。
| 内容 | |
|---|---|
| メリット | 燃焼時にCO2が出ない。世界中で流通する化学品で、貯蔵・輸送の実績がある。水素より高い温度(マイナス33℃程度)で液化でき、扱いやすい |
| デメリット | 毒性がある。燃えにくく専用エンジンが要る。N2O(CO2の約300倍の温室効果)やNOx、未燃アンモニアが出うる。同じエネルギーで重油の約3倍の燃料タンク容積が要る。燃料が高価 |
LNG・メタノール・水素との違い
船の代替燃料は、性質がまったく違います。
| 燃料 | 燃焼時のCO2 | 貯蔵の条件 | 主な弱点 |
|---|---|---|---|
| LNG | 出る(重油より少ない) | マイナス162℃の極低温 | メタンスリップ、炭素が残る |
| メタノール | 出る(グリーン製造で相殺) | 常温で液体 | 供給が限られる |
| 水素 | 出ない | マイナス253℃の極低温 | 大型船には扱いにくい |
| アンモニア | 出ない | マイナス33℃程度、または加圧 | 毒性、N2O・NOx、専用エンジン |
どれか1つが全部を解決する燃料はありません。だからこそ、航路や船種ごとの使い分けが進むのです。
なぜ今、アンモニアが注目されるのか
理由は3つあります。第一に、アンモニアはすでに世界中で流通している化学品だという点です。DNVによれば、2024年にはアンモニア輸送船274隻が38のターミナルで貨物を運んでいました。新しい燃料でありながら、貯蔵・輸送のノウハウが積み上がっているのです。
第二に、脱炭素の規制圧力です。IMOは2050年ごろまでに国際海運の温室効果ガス排出をネットゼロにする方針を掲げており、CO2を出さない燃料への転換は避けて通れません。第三に、日本が国家プロジェクトとして後押ししていることです。次章以降で見るように、魁の開発はNEDOのグリーンイノベーション基金の支援で進みました。
なお、海運全体のデジタル化と脱炭素の関係については、海運DXとは?事例・導入手順・課題対策まで徹底ガイドで詳しく解説しています。
参考:https://www.dnv.com/expert-story/maritime-impact/ammonia-as-a-marine-fuel-prospects-and-challenges/
https://green-innovation.nedo.go.jp/article/ammonia-fueled-tugboat/
なぜ今、アンモニア燃料船が求められるのか
IMOの脱炭素目標と「先送り」された世界共通ルール
海運の脱炭素は、IMOのルールづくりが土台です。2025年4月のMEPC 83では、船舶の燃料に含まれる温室効果ガスの強度に上限を設け、基準を超える船には課金する「ネットゼロ・フレームワーク」が承認されました。対象は総トン数5,000トン超の船で、世界の海運排出量の85%以上をカバーします。
ここで、一度流れを整理しておきましょう。この枠組みは2025年10月の臨時会合で正式採択される予定でした。しかし、10月17日の投票で、57か国が採択の1年延期に賛成し、49か国が採択に進むことを求め、29か国が棄権または欠席しました。結果として採択は先送りされたのです。
その後、2026年4月27日から5月1日にMEPC 84が開かれましたが、ここでも採択には至りませんでした。中間会合を2回追加して合意形成を続けることになり、次の節目はMEPC 85(2026年11月)です。つまり、2026年9月時点で「世界共通ルールが決まった」とは言えません。
ルールが決まらなくても、船は建て始めている
では、規制が見えないなら、船主は動かないのでしょうか。実際、発注には強い逆風が吹いています。DNVによると、2025年に発注された代替燃料船は275隻で、前年から47%減りました。内訳はLNG燃料船が188隻、メタノール燃料船が61隻(2024年は149隻)です。アンモニアとLPGは「受注は限定的」と報告されています。
それでも、アンモニア船が消えたわけではありません。DNVは2025年8月時点で、アンモニア燃料が使える船が39隻発注されていると集計しました。多くはアンモニア輸送船とバルカーです。数はLNGに遠く及びませんが、「ゼロではない」ことが重要です。
欧州の規制と日本の政策が背中を押す
世界共通ルールが停滞する一方で、地域規制は前に進んでいます。MEPC 84では北東大西洋が新たな排出規制海域(ECA)に指定され、硫黄酸化物・粒子状物質・窒素酸化物の規制が2027年9月1日に発効します。規制は「ゼロか百か」ではなく、段階的に、地域ごとに強まっているのです。
日本では、NEDOのグリーンイノベーション基金「次世代船舶の開発」が、2030年までの10年間で393億円の支援予算を組み、アンモニア燃料船については2028年までのできるだけ早期の商業運航を目標に掲げています。水素燃料船の開発とLNG燃料船のメタンスリップ対策もこの基金の対象です。自動運航など、他の海事技術との関係は自動運航船とは?仕組み・自動化レベル・2026年の実用化状況まで解説でも扱っています。
参考:https://www.imo.org/en/mediacentre/hottopics/pages/faqs-the-imo-net-zero-framework.aspx
https://www.dnv.com/news/2026/imo-mepc-84-revisiting-the-net-zero-framework/
https://www.dnv.com/news/2026/LNG-fuelled-container-ships-sustain-alternative-fuel-share-of-global-orderbook-amid-industry-slowdown/
https://www.mlit.go.jp/maritime/maritime_tk7_000041.html
アンモニア燃料船の仕組みと4つの技術課題
課題① 毒性 ── 乗組員をどう守るか
アンモニアは皮膚や粘膜を刺激する有毒物質です。船内で漏れれば、乗組員の健康に直結します。そのため設計の基本思想は「漏らさない、漏れても人に触れさせない」です。
日本郵船の説明によれば、アンモニア関連の区画を壁で隔てて乗組員の居住・作業区画から遠ざけ、漏えい時には系統を遮断し、漏れた分をシャワー状の水で吸着する仕組みを採っています。加えて、専用の安全管理マニュアルを整備し、乗組員への訓練も行っています。
ルール面でも整備が進みました。IMOは2024年12月のMSC 109でアンモニア燃料船の暫定ガイドライン(MSC.1/Circ.1687)を承認し、2025年2月に発出しています。強制力のないガイドラインですが、船の設計・機器・運航・燃料補給・毒性対策・乗組員の保護までを一通りカバーし、IGFコードの考え方に沿っています。運航の経験が積み上がるにつれ、毒性管理や緊急時の設備について見直しが入る前提の文書です。
課題② 燃えにくさ ── 専用エンジンが要る
アンモニアは、ガソリンやLNGと比べて着火しにくく、燃える速度も遅い燃料です。普通のディーゼルエンジンにそのまま入れても、安定して燃えてくれません。そのため、燃焼室や燃料噴射の仕組みを変えた専用エンジンが必要になります。
2026年時点で、エンジンメーカーは相次いで対応を進めています。DNVによれば、Wärtsilä、WinGD、Everllence(旧MAN)、J-Eng、現代重工業のHiMSENが、2025〜2026年に向けてアンモニア対応のデュアルフューエルエンジンや燃料システムを用意しています。日本ではJ-Engが国産エンジンの主力です。
課題③ 亜酸化窒素(N2O)── 「CO2ゼロ」の落とし穴
ここが最も見落とされやすい論点です。アンモニアは窒素を含むため、燃焼の条件によっては、CO2の約300倍の温室効果をもつ亜酸化窒素(N2O)が出ます。燃料そのものがCO2を出さなくても、N2Oが多ければ、脱炭素の効果は削られてしまいます。
未燃のアンモニアが排気に混じって出ること(アンモニアスリップ)も問題です。どちらも、燃焼制御と排気後処理で抑え込む必要があります。次章の魁の実証は、この課題に実運航で答えを出した最初の例になりました。
課題④ NOxと大気汚染 ── 規制の空白
N2Oの陰に隠れがちですが、窒素酸化物(NOx)も無視できません。NOxは大気汚染や酸性雨の原因になります。IMOの現行規制(MARPOL条約附属書VI)が対象にしているのはNOxだけで、アンモニアスリップやN2Oは明示的にカバーされていません。
この空白の大きさを示したのが、MITの研究チームがEnvironmental Research Lettersに発表した分析です。現行規制を改めないまま2050年までにアンモニア推進へ移行すると、大気汚染による早期死亡が年間最大60〜68万人増えるおそれがあると指摘しています。一方、クリーン技術と強化された規制を組み合わせれば、年間約6.6万人の早期死亡を減らせるとも試算されています。アンモニア燃料船は、燃料さえ変えれば済む話ではなく、排気規制とセットで設計する必要があるのです。
最後に、体積の問題があります。DNVによれば、アンモニアは同じエネルギーを得るのに海上ガスオイルの約3倍近い容積を要します。燃料タンクが大きくなり、航続距離や貨物スペースに響くため、長距離を走る船ほど設計上の工夫が必要です。
参考:https://www.nyk.com/stories/01/04/20260424.html
https://safety4sea.com/imo-issues-interim-guidelines-for-safety-of-ammonia-fuelled-ships/
https://www.dnv.com/expert-story/maritime-impact/ammonia-as-a-marine-fuel-prospects-and-challenges/
世界初の実証「魁」── 何が確かめられたのか
タグボート「魁」の概要
「魁」は、日本郵船グループの新日本海洋社が運航するタグボートです。もともとLNG燃料のタグボートだった船を、アンモニア燃料仕様に改造しました。2024年8月23日に完成し、東京湾・横浜港で大型船をけん引する実業務をこなしながら、約3か月の実証航海を行いました。
エンジンはアンモニアと重油を併用するデュアルフューエル型で、日本が世界で初めて開発したものです。燃料の補給は、2024年7月にトラックから船へ直接入れる「トラック・トゥ・シップ」方式で実現しました。
実証で分かった3つの成果
NEDOの発表をもとに、成果を整理します。
| 項目 | 結果 |
|---|---|
| 温室効果ガス削減 | 重油比で90%超、エンジン負荷100%時で最大約95%(日本郵船は最大約94%と説明) |
| アンモニア混焼率 | 約95%(当初の想定を上回る) |
| N2O・未燃アンモニア | 想定より少なく、触媒技術でN2Oを無害化できることを確認 |
ここで押さえておきたいのは、「約95%の混焼」を実業務の中で回せたという点です。実験室のエンジンではなく、東京湾の交通の中で働く船で確認できたことに意味があります。
「魁」で終わらない、次の一手
魁の実証は2025年3月28日に横浜で式典が開かれ、区切りを迎えました。NEDOは次の目標を、アンモニア燃料アンモニア輸送船の2026年11月運航としています。タグボートで確かめた技術を、貨物船の規模に広げる段階に入ったのです。
参考:https://green-innovation.nedo.go.jp/article/ammonia-fueled-tugboat/
https://www.ihi.co.jp/all_news/2024/resources_energy_environment/1201333_13676.html
https://www.nyk.com/stories/01/04/20260424.html
日本と世界の主要プロジェクト
韓国 ── 外航船で世界初の「ANTWERPEN」
ここで、記事冒頭で触れた外航船の話に戻ります。ベルギーのExmar社がHD現代に発注したガス輸送船「ANTWERPEN」と「ARLON」は、46,000㎥の中型ガス輸送船で、2026年4月に命名されました。WinGDとNord Gas Solutions(旧Wärtsilä Gas Solutions)の機関・燃料システムを積み、英国のLloyd’s Register級です。アンモニアを運ぶ貨物が、そのまま燃料になる設計です。
ANTWERPENは2026年に引き渡され、中国からインドへの初の商業航海を、アンモニア二元燃料の運転で設計どおりに完走しました。燃料補給も、韓国・蔚山でLOTTE Fine Chemicalが600トンを実施しています。アンモニアは、中国・赤峰のEnvisionの再エネアンモニア工場で作られたものです。Exmarは同型4隻のシリーズを2027年第1四半期までに完成させる計画です。Trafiguraも、WinGDの二元燃料エンジンを積む中型ガス輸送船4隻をHD現代ミポに発注しており、第1船は2028年に引き渡される予定です。
日本 ── 日本郵船のAFMGCと2033年15隻計画
日本郵船、ジャパンエンジンコーポレーション、IHI原動機、日本シップヤード、日本海事協会の5者は、2023年12月に、国産エンジンを搭載するアンモニア燃料の中型ガス輸送船(AFMGC)の建造に関する一連の契約を結びました。40,000㎥型で、引き渡しは2026年11月の予定です。船全体で温室効果ガスを80%以上削減することを目指しています。
2025年2月には、ノルウェーのYara Clean Ammoniaとの定期傭船契約も結ばれました。造る船に、運ぶ荷主が最初からついている点は見逃せません。日本郵船は、2033年までにアンモニア燃料船を合計15隻に広げる計画を掲げています。
日本 ── 商船三井と川崎汽船の大型案件
日本の海運大手は、もう1社ずつ大きな案件を抱えています。
商船三井は、名村造船所と三菱造船と共同で、日本海事協会(NK)から大型アンモニア輸送船の設計基本承認(AiP)を2025年に取得しました。加えて、ベルギーのCMB.TECHなどと組み、アンモニアを燃料とするケープサイズのバルカーとケミカルタンカーを合計9隻整備する計画です。ケープサイズ3隻は2026〜2027年、ケミカルタンカー6隻は2028〜2029年の竣工を見込み、建造は中国の造船所が担います。うち5隻がアンモニア二元燃料船、4隻がアンモニア対応の準備を施した「レディ船」です。
川崎汽船は、伊藤忠商事、NSユナイテッド海運と共同で、20万トン級のアンモニア燃料バルカーを日本シップヤードで建造する計画を進めています。エンジンはドイツのEverllenceが担当し、商業運航はGI基金の目標に沿って2028年ごろを目指しています。
世界 ── フォーテスキューの陸上鉱石輸送を海に
海外では、豪州の資源大手フォーテスキューが先行しています。同社のGreen Pioneerは、シンガポール港でアンモニアを船舶燃料として積み込んだ世界初のデュアルフューエル船として、DNVの承認を受けました。さらに、Bocimarから210,000重量トン型のニューキャッスルマックス鉱石船を用船しており、2026年末までに引き渡される予定です。WinGDのアンモニア・デュアルフューエル2ストロークエンジンを積む10隻シリーズの1隻で、フォーテスキューは自社船をアンモニアエンジンに改造する計画も打ち出しています。
燃料補給(バンカリング)の整備
船があっても、燃料が入れられなければ動けません。DNVによれば、オランダ、シンガポール、日本、英国、豪州、中国で実証が終わり、ロッテルダムとシンガポールの港はアンモニア対応の準備度が6〜7の水準にあります。日本では、初のアンモニア専用バンカリング船が2027年向けに発注されています。ANTWERPENへの蔚山での補給は、船と燃料の両輪がすでに回り始めている一例です。
港と再生可能エネルギーの接点については、海洋再生可能エネルギーと港湾の関係とは?基地港湾の役割と国内先進事例でも触れています。
参考:https://www.nyk.com/news/2024/20240125_02.html
https://www.nyk.com/stories/01/04/20260424.html
https://www.marinelink.com/news/fortescue-green-pioneer-proving-ground-525966
https://exmar.com/en/news-center/worlds-first-ocean-going-ammonia-dual-fuel-vessels-named-in-south-korea/
https://www.manifoldtimes.com/news/exmars-antwerpen-completes-first-commercial-voyage-using-ammonia-bunker-fuel/
https://www.mol-service.com/ja/blog/ammonia-decarbonization
https://newswitch.jp/p/34797
https://www.mpa.gov.sg/media-centre/details/world-s-first-use-of-ammonia-as-a-marine-fuel-in-a-dual-fuelled-ammonia-powered-vessel-in-the-port-of-singapore
コストと燃料競争 ── LNG・メタノールとどう違うのか
新造船は15〜20%高く、燃料は約5倍
ここで気になるのは、やはり費用でしょう。DNVの試算では、アンモニア燃料船の新造コストは従来設計より15〜20%高くなります。古いバルカーを改造する場合は、残存船価の最大60%に達することもあります。
燃料そのものも高価です。欧州でのグリーンアンモニアは、海上ガスオイル換算で1トンあたり約2,900米ドルと、ガスオイルの約5倍です。DNVは2050年までに1,000〜1,900米ドルへ下がると見ていますが、今日の船主にとって、この差は簡単には埋まりません。
発注が示す現実 ── LNGが先行し、アンモニアは待つ
発注の数字を並べると、勢力図がはっきりします。
| 燃料 | 2025年の発注(DNV) | 備考 |
|---|---|---|
| LNG | 188隻 | 代替燃料の主役。コンテナ船では燃料構成の約58%(総トン数ベース) |
| メタノール | 61隻 | 2024年の149隻から急減 |
| アンモニア | 限定的 | 2025年8月時点で計39隻が発注済み(累計) |
LNG燃料船が伸びる背景には、燃料の供給網がすでにあり、実績も十分だという安心感があります。アンモニアは、供給網も規則もこれからです。だからこそ、IMOの世界共通ルールの行方が、発注の勢いを左右します。
先行するLNG燃料船の仕組みやメタンスリップの課題、補給網の現状についてはLNG燃料船とは?仕組み・メリットとデメリットを解説で詳しく解説しています。
アンモニアが最初に勝てる場所
では、アンモニアはどこから普及するのでしょうか。手がかりは、先ほどの日本のプロジェクトにあります。アンモニアを運ぶ船は、貨物がそのまま燃料になります。燃料の調達コストとバンカリングの問題が最も軽く、毒性の扱いにも慣れた乗組員がいます。フォーテスキューも、自社の鉱石輸送という閉じた航路で自前の燃料供給を組み立てています。
「どの航路にも使える万能燃料」ではなく、「燃料を自前で確保できる閉じたバリューチェーン」から始まる。この順序が、今の実態です。
参考:https://www.dnv.com/expert-story/maritime-impact/ammonia-as-a-marine-fuel-prospects-and-challenges/
https://www.dnv.com/news/2026/LNG-fuelled-container-ships-sustain-alternative-fuel-share-of-global-orderbook-amid-industry-slowdown/
関連企業と、事業者が押さえるべき4つの視点
主要プレーヤー早見表(造船・エンジン・海運)
アンモニア燃料船は、海運会社だけでなく、造船所やエンジンメーカーを含む多層のバリューチェーンで動いています。公表情報から、日本勢の主な役割を整理しました。
| 企業 | 主な役割・案件 |
|---|---|
| 日本郵船 | タグボート「魁」の運航、AFMGC(2026年11月予定)、2033年15隻計画 |
| 商船三井 | 大型アンモニア輸送船のAiP、バルカー・タンカー9隻の整備計画 |
| 川崎汽船 | 20万トン級アンモニア燃料バルカー(2028年ごろ目標) |
| IHI(IHI原動機) | 魁のアンモニア燃料エンジンを開発、AFMGCのエンジンも担当 |
| ジャパンエンジンコーポレーション | AFMGCの国産エンジン |
| 日本シップヤード | AFMGCと20万トン級バルカーの造船 |
| 名村造船所・三菱造船 | 商船三井の大型アンモニア輸送船の共同開発 |
これは各社の公表内容の整理であり、特定銘柄の売買を勧めるものではありません。
視点① 規制のタイミング
IMOの枠組みは、正式採択から約16か月後に発効する仕組みです。採択が2026年10月なら、最短の発効は2028年3月1日とされていました。MEPC 84でも採択に至らなかったため、採択が遅れるほど、その分だけ発効も後ろにずれます。
視点② 造船・エンジン・触媒の三点セット
アンモニア船は、船体だけでは完結しません。専用エンジン、N2O除去の触媒、毒性に対応した区画設計とセットで初めて成立します。日本の強みは、この三点を国内の企業連合でそろえていることです。
視点③ 燃料調達と港の受け入れ
グリーンアンモニアの供給が細ければ、船は建っても走れません。蔚山でのANTWERPENへの補給や、日本初のバンカリング船が2027年向けに発注されたことに見るように、船と燃料の整備は同時並行で進みます。港湾や自治体にとっては、新しい受け入れ設備という事業機会でもあります。
視点④ 人材と安全文化
毒性のある燃料を扱う以上、乗組員の訓練と安全管理の文化が競争力になります。海運のデジタル化や省人化との組み合わせは、今後の重要なテーマです。
まとめ
アンモニア燃料船は、2024年の「魁」で技術の実証を終え、2026年にはANTWERPENが外航船として商業航海に出ました。日本でも、2026年11月のAFMGCを皮切りに、商船三井の9隻計画、川崎汽船の20万トン級バルカーと、大型案件が続きます。混焼率約95%、温室効果ガス削減最大約95%という数字は、この燃料が空想ではないことを示しました。
一方で、課題も明確です。毒性と燃えにくさ、N2Oの管理、タンク容積の大きさ、そして燃料価格の高さ。加えて、世界共通ルールであるIMOのネットゼロ・フレームワークは、2025年10月と2026年4〜5月の2度にわたって採択に至らず、次の節目は2026年11月のMEPC 85に持ち越されました。発注の面ではLNGとメタノールに水をあけられており、アンモニアが主役になるかどうかは、これから数年の実績と規制の行方にかかっています。
読者の皆さんが事業や投資の視点でこの分野を見るなら、「アンモニア燃料船がいつ主流になるか」よりも、「燃料を自前で確保できる用途から、どこまで広がるか」を追うほうが、判断の精度が上がります。
Blue Economistaでは、海運の脱炭素と海洋ビジネスの動向を、一次情報にもとづいて継続的に発信していきます。ブルーエコノミー全体の事業機会は、ブルーエコノミーのビジネスモデル|国内外10社の事例と参入の順序もあわせてご覧ください。
Ken’s eye|アンモニア燃料船を「規制のオプション価値」で読む
アンモニア船の採算は、技術の成熟度ではなく、規制が導入されるかどうかで決まる。技術の答えはもう出ているからだ。
- アンモニアは、規制を買う保険ではなく、規制に賭けるコール・オプションだ。 新造コストの15〜20%増と燃料の約5倍という価格差は、炭素に値段がつかなければ回収できない。IMOのネットゼロ・フレームワークが採択されて初めて、この価格差にリターンが生まれる。逆に言えば、2025年に代替燃料船の発注が47%減った局面で、アンモニア船を発注する事業者は、規制の採択を織り込んだ価格でオプションを買っていることになる。
- 最初の収益は、船ではなく「閉じた輸送」から出る。 貨物が燃料になるANTWERPENやAFMGCのようなアンモニア輸送船と、鉱石を自社で運ぶ資源会社は、燃料の調達で他人に頼らない。市場全体の普及を待たずに採算が立つのは、この種の用途だけだ。投資家が探すべきは、燃料と荷主と船をひとつの契約で固めた案件である。
- N2Oは、脱炭素の会計を狂わせる隠れた変数だ。 燃料がCO2ゼロでも、N2Oが出れば削減効果は目減りする。魁は触媒で無害化できることを示したが、外航船の大型エンジンでも同じ結果になるかは、実測値が出るまで確定しない。しかもMARPOLはNOx以外を明示的に縛っていないため、規制の空白が埋まる時点で、触媒と後処理のコストが船価に上乗せされる。ここで成績が悪ければ、「アンモニア=ゼロエミッション」という前提が崩れ、評価がLNGとの比較まで押し戻される。
- 勝者は船主ではなく、触媒と燃料供給を握る側だ。 船は買い替えられるが、N2O除去の触媒、バンカリング設備、グリーンアンモニアの供給契約は、乗り換えコストが高い。船主は燃料が決まれば選択肢が狭まり、供給側の交渉力が上がる。
見るべき先行指標: ①ANTWERPENとAFMGC(2026年11月)の運航で公表されるN2O・未燃アンモニアの実測値 ②MEPC 85(2026年11月)での枠組みの扱い ③2027年の日本初アンモニア・バンカリング船の稼働状況
—
参考:https://www.imo.org/en/mediacentre/hottopics/pages/faqs-the-imo-net-zero-framework.aspx
https://www.dnv.com/news/2026/imo-mepc-84-revisiting-the-net-zero-framework/
https://green-innovation.nedo.go.jp/article/ammonia-fueled-tugboat/
https://www.nyk.com/stories/01/04/20260424.html